
Quand on entend « Lean Six Sigma », on pense spontanément à une usine : des chaînes de montage, des pièces défectueuses, des ingénieurs avec un chronomètre. Pourtant, un service des finances, c’est aussi une chaîne de production. Il transforme des factures, des transactions et des écritures en états financiers, en analyses et en décisions. Et comme toute chaîne de production, il a ses goulots d’étranglement, ses retouches et ses défauts.
Vous avez déjà le bon réflexe. Un CPA pense naturellement en contrôles, en écarts et en causes. Le Lean Six Sigma vous donne une méthode structurée et une boîte à outils pour vous attaquer aux irritants que votre équipe tolère depuis des années. Vous connaissez sûrement le fameux « ça a toujours été fait comme ça »?
Le Lean Six Sigma en 30 secondes
- Lean : éliminer ce qui n’ajoute pas de valeur (le gaspillage)
- Six Sigma : réduire la variation pour obtenir un résultat prévisible
- DMAIC : la démarche en cinq phases qui encadre un projet d’amélioration — Définir, Mesurer, Analyser, Innover (Améliorer), Contrôler
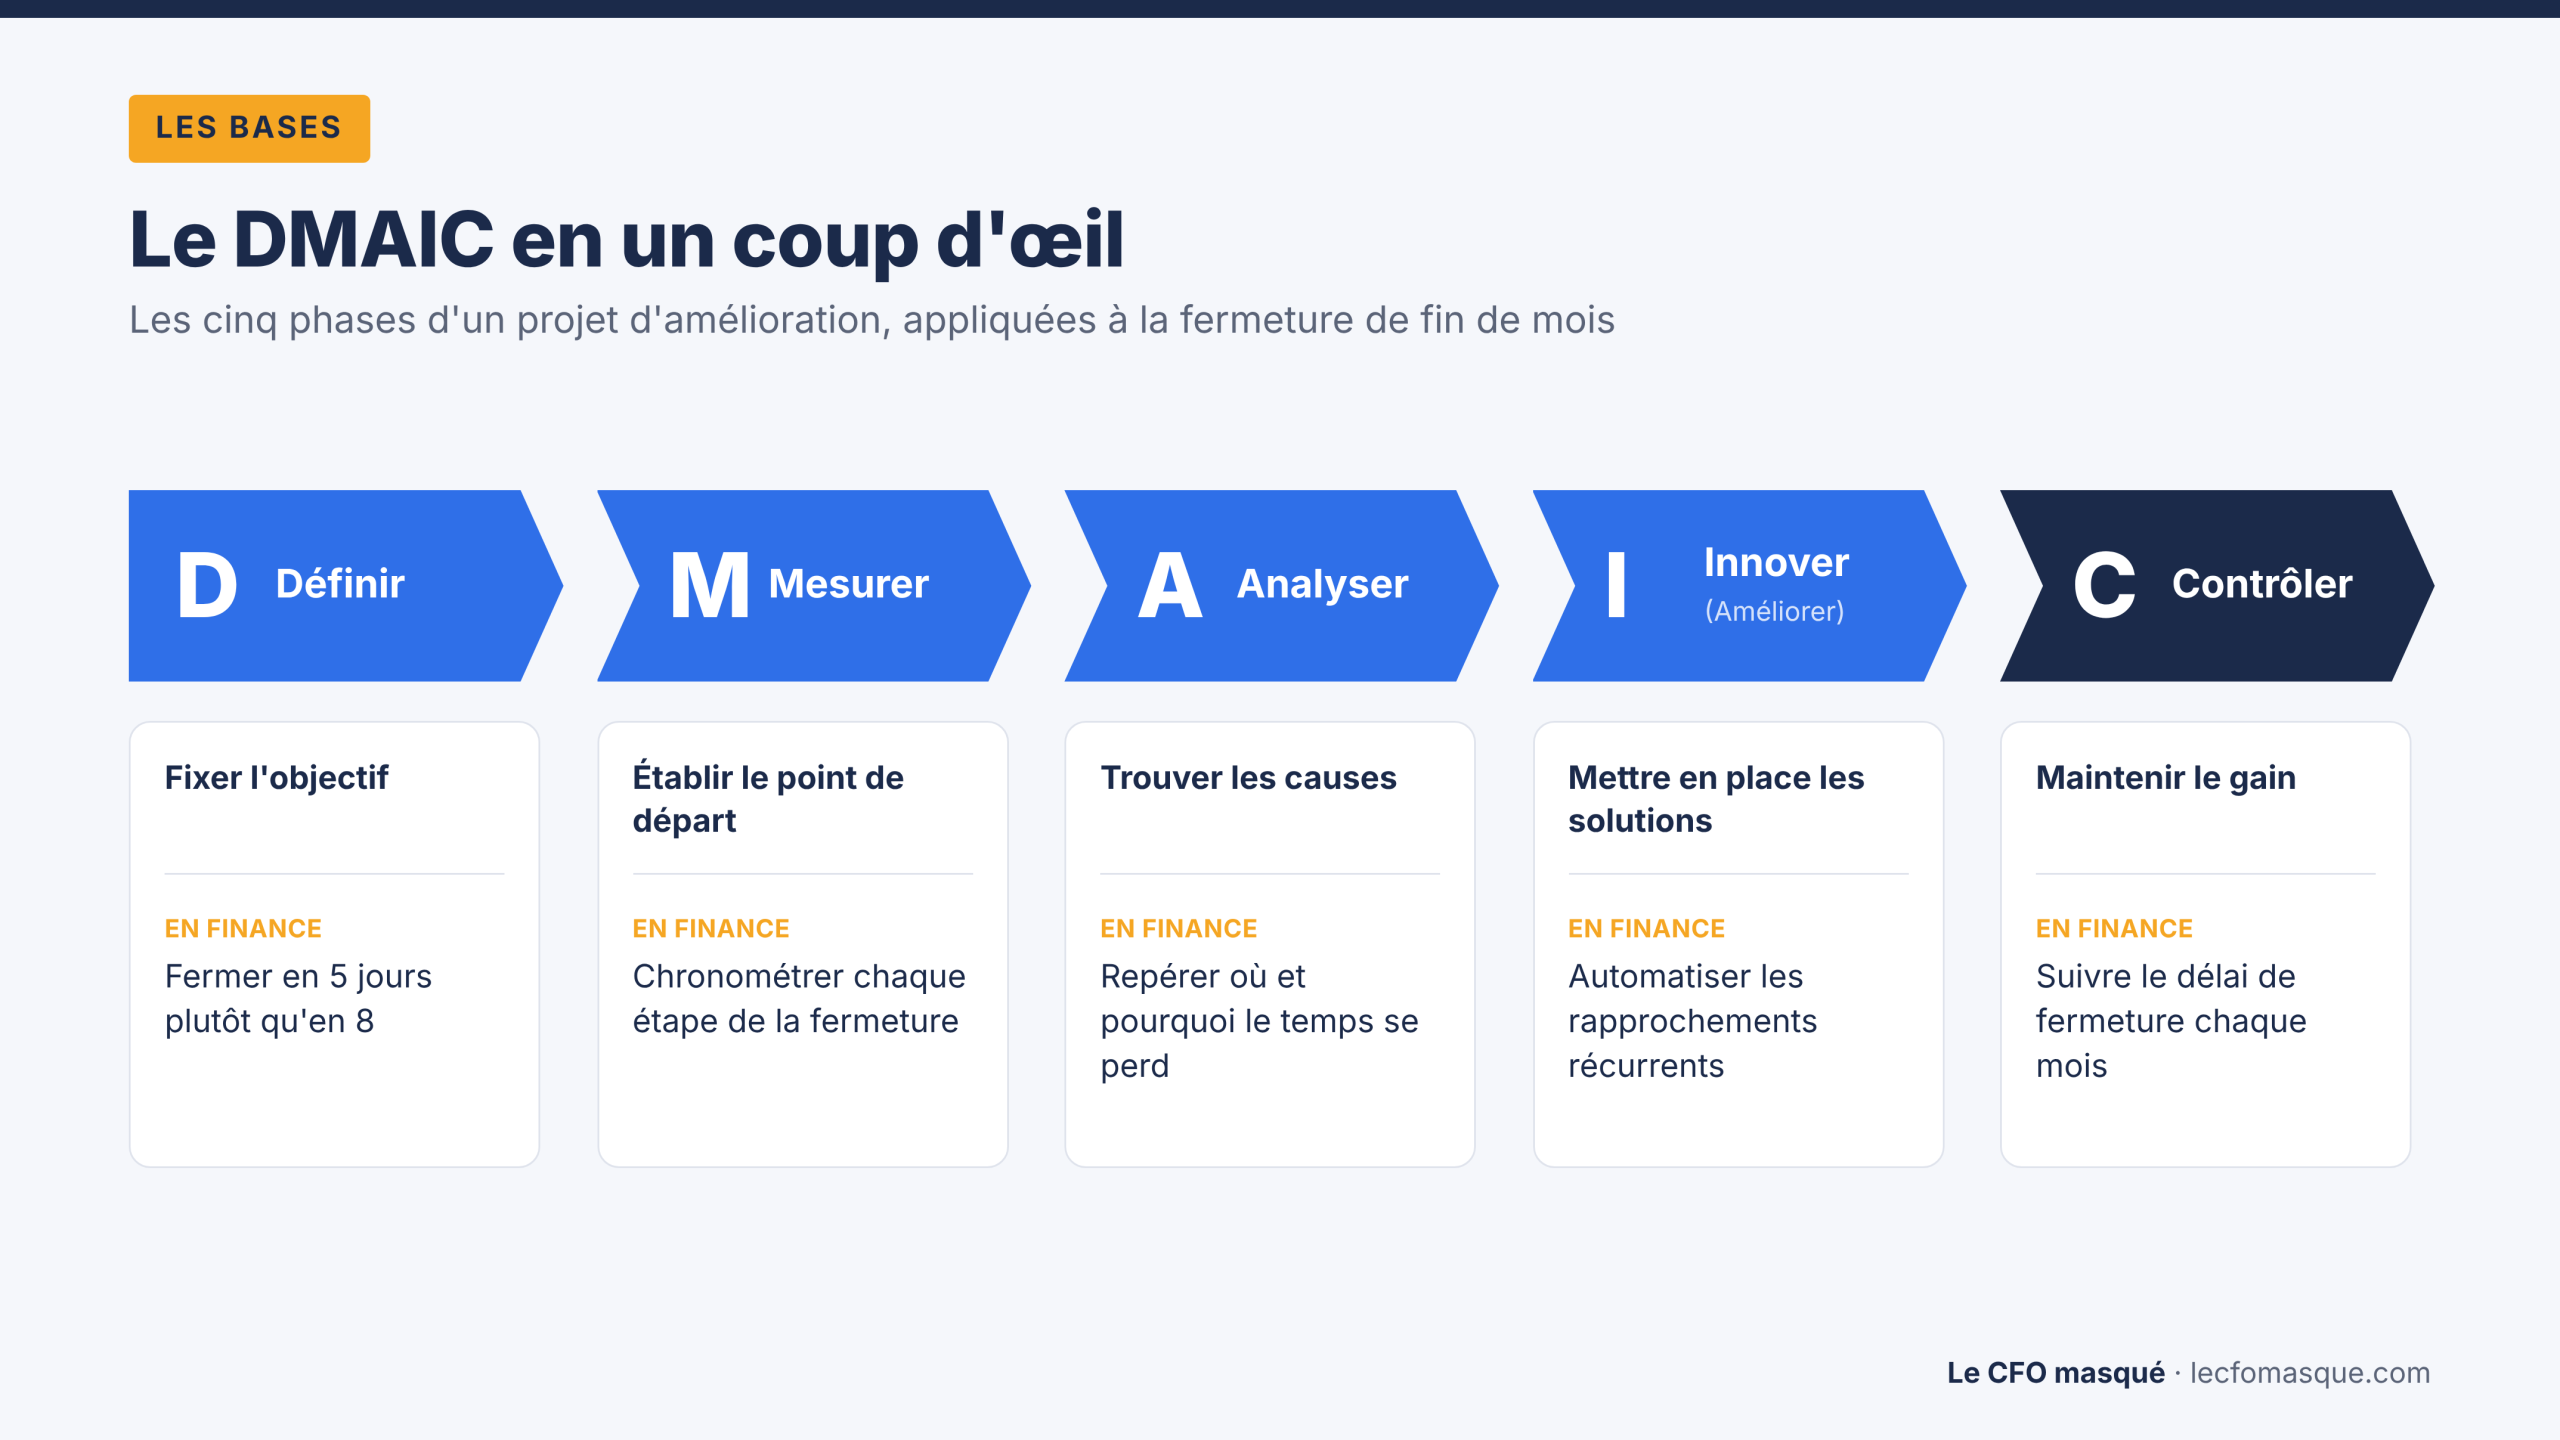
Voici cinq applications concrètes en comptabilité et en finance, toutes réalisables avec un outil que vous maîtrisez déjà : Excel. Prises ensemble, elles couvrent les cinq phases du DMAIC, de Définir à Contrôler : la phase est indiquée sous chaque titre.
1. Accélérer la fermeture de fin de mois
Phases DMAIC : Définir et Mesurer
Votre fermeture de fin de mois prend huit jours ouvrables. Tout le monde sait que c’est trop long, mais personne ne peut dire précisément où le temps se perd.
L’outil : le diagramme de flux et la grille des huit gaspillages (TIMWOODS)
Commencez par cartographier la fermeture, étape par étape, de la date de fin de mois jusqu’à l’envoi des états financiers. Pour chaque étape, notez qui la fait, combien de temps elle prend et ce qu’elle attend. Classez ensuite chaque étape dans l’une des trois catégories du Lean :
- Valeur ajoutée : ce que la direction attend de vous, comme des écritures justes et des états financiers analysés
- Sans valeur ajoutée, mais nécessaire : ce qu’on ne peut pas éliminer, comme les rapprochements et la révision, qui protègent la fiabilité des chiffres
- Gaspillage pur : tout ce qui consomme du temps sans rien apporter
Attention : le gaspillage, ce n’est pas l’étape elle-même, c’est la façon dont elle est faite. Un rapprochement est nécessaire; le faire à la main plutôt que par une requête, c’est du gaspillage. Pour le repérer, passez chaque étape au crible des huit gaspillages du Lean. En finance, ils ressemblent à ceci :
- Transport : le fichier qui voyage par courriel de personne en personne avant d’être finalisé
- Inventaire : les factures et les écritures en suspens qui s’accumulent en attendant d’être traitées
- Mouvement : les allers-retours entre cinq fichiers et deux systèmes pour trouver une seule information
- Attente : l’écriture de régularisation bloquée par le relevé d’un fournisseur ou par l’approbation du contrôleur
- Surproduction : le rapport produit « au cas où », que personne n’a demandé
- Surtraitement : le rapport de 40 onglets que personne ne lit au complet, ou la révision manuelle par trois personnes
- Défauts : les écritures passées, renversées, puis repassées
- Compétences non utilisées : un CPA qui ressaisit à la main des données qu’un système contient déjà
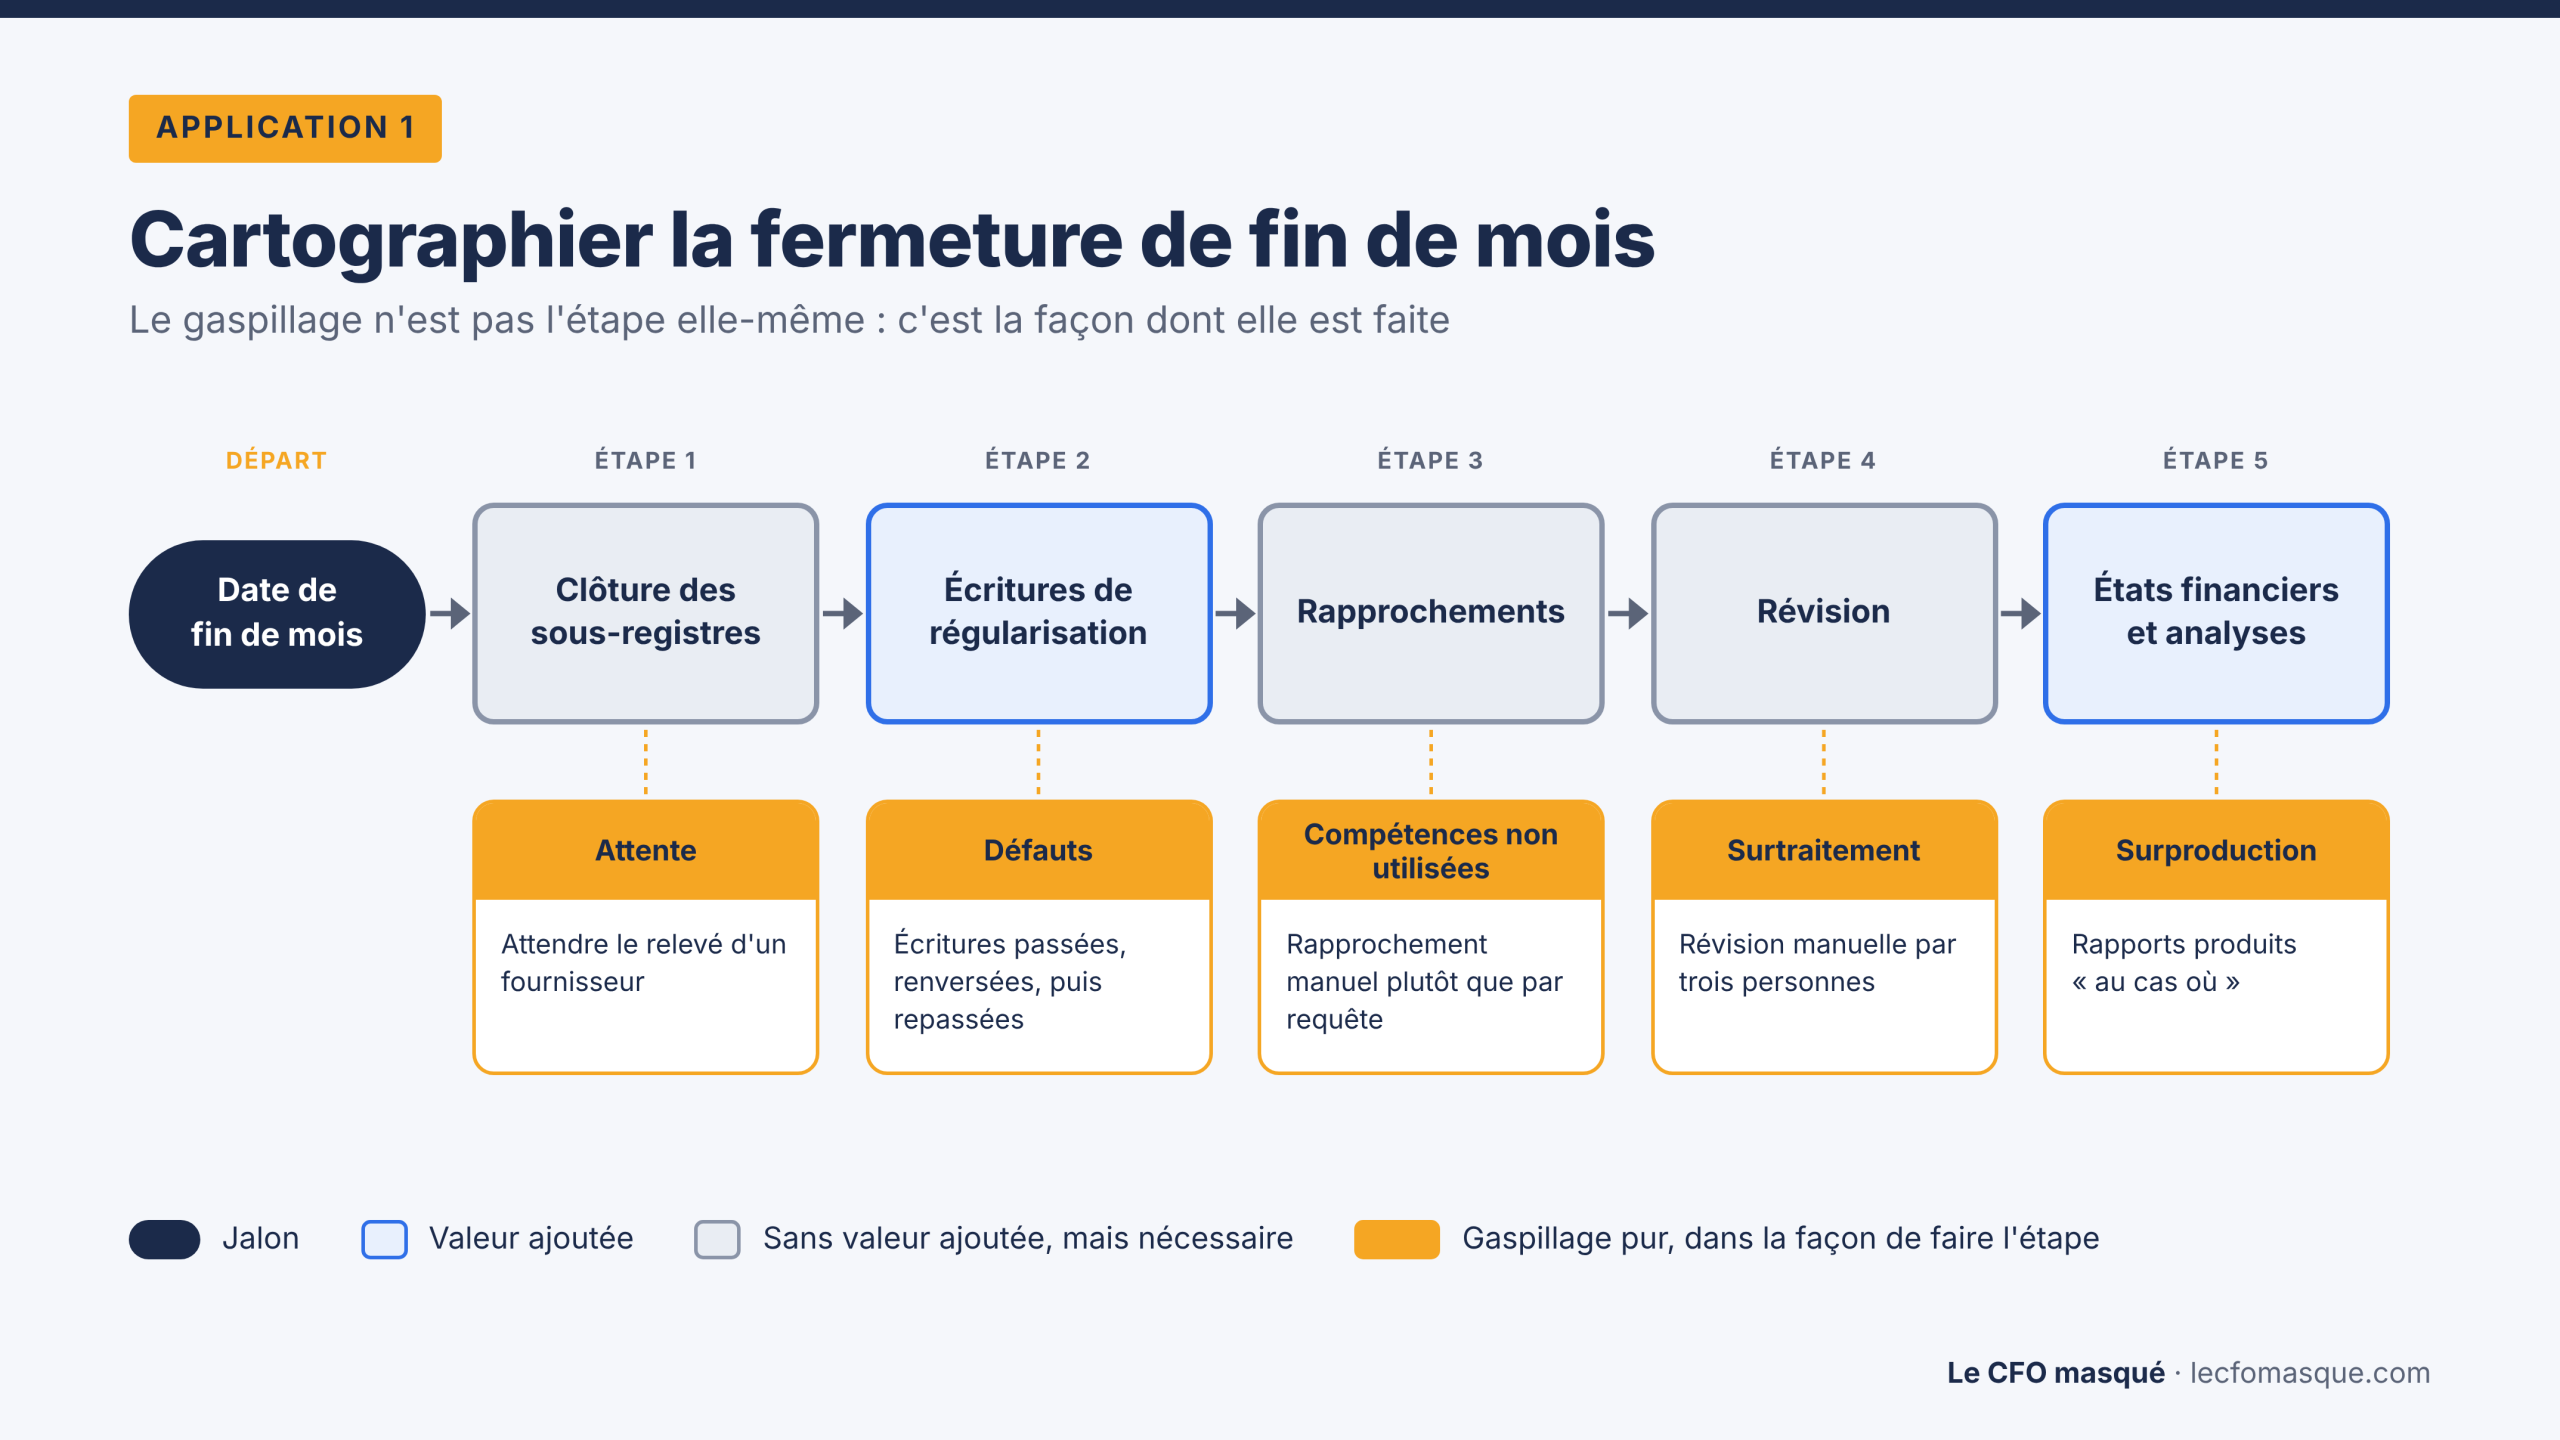
Additionnez ensuite deux durées : le temps de traitement (le travail réellement effectué) et le délai total (du premier au dernier jour de la fermeture). Dans une fermeture de huit jours, le travail réel ne représente souvent qu’une ou deux journées; le reste, c’est de l’attente. Une fois la cartographie dressée, éliminez d’abord le gaspillage pur, puis allégez les étapes nécessaires. C’est souvent là qu’on récupère des jours, sans travailler plus vite.
On ne raccourcit pas une fermeture de fin de mois en pressant l’équipe, mais en retirant ce qui ne devrait pas s’y trouver.
2. Mesurer (vraiment) les erreurs dans les comptes fournisseurs
Phase DMAIC : Mesurer
« On a quelques erreurs de saisie, mais rien de grave. » Cette phrase revient dans bien des services des finances. Le problème, c’est qu’on ne peut pas améliorer ce qu’on ne mesure pas.
L’outil : les mesures de défauts (DPU, DPO, DPMO) et le diagramme de Pareto
Trois mesures permettent de chiffrer la qualité d’un processus :
- Défauts par unité (DPU) = nombre de défauts ÷ nombre d’unités
- Défauts par opportunité (DPO) = nombre de défauts ÷ (nombre d’unités × opportunités d’erreur par unité)
- Défauts par million d’opportunités (DPMO) = DPO × 1 000 000
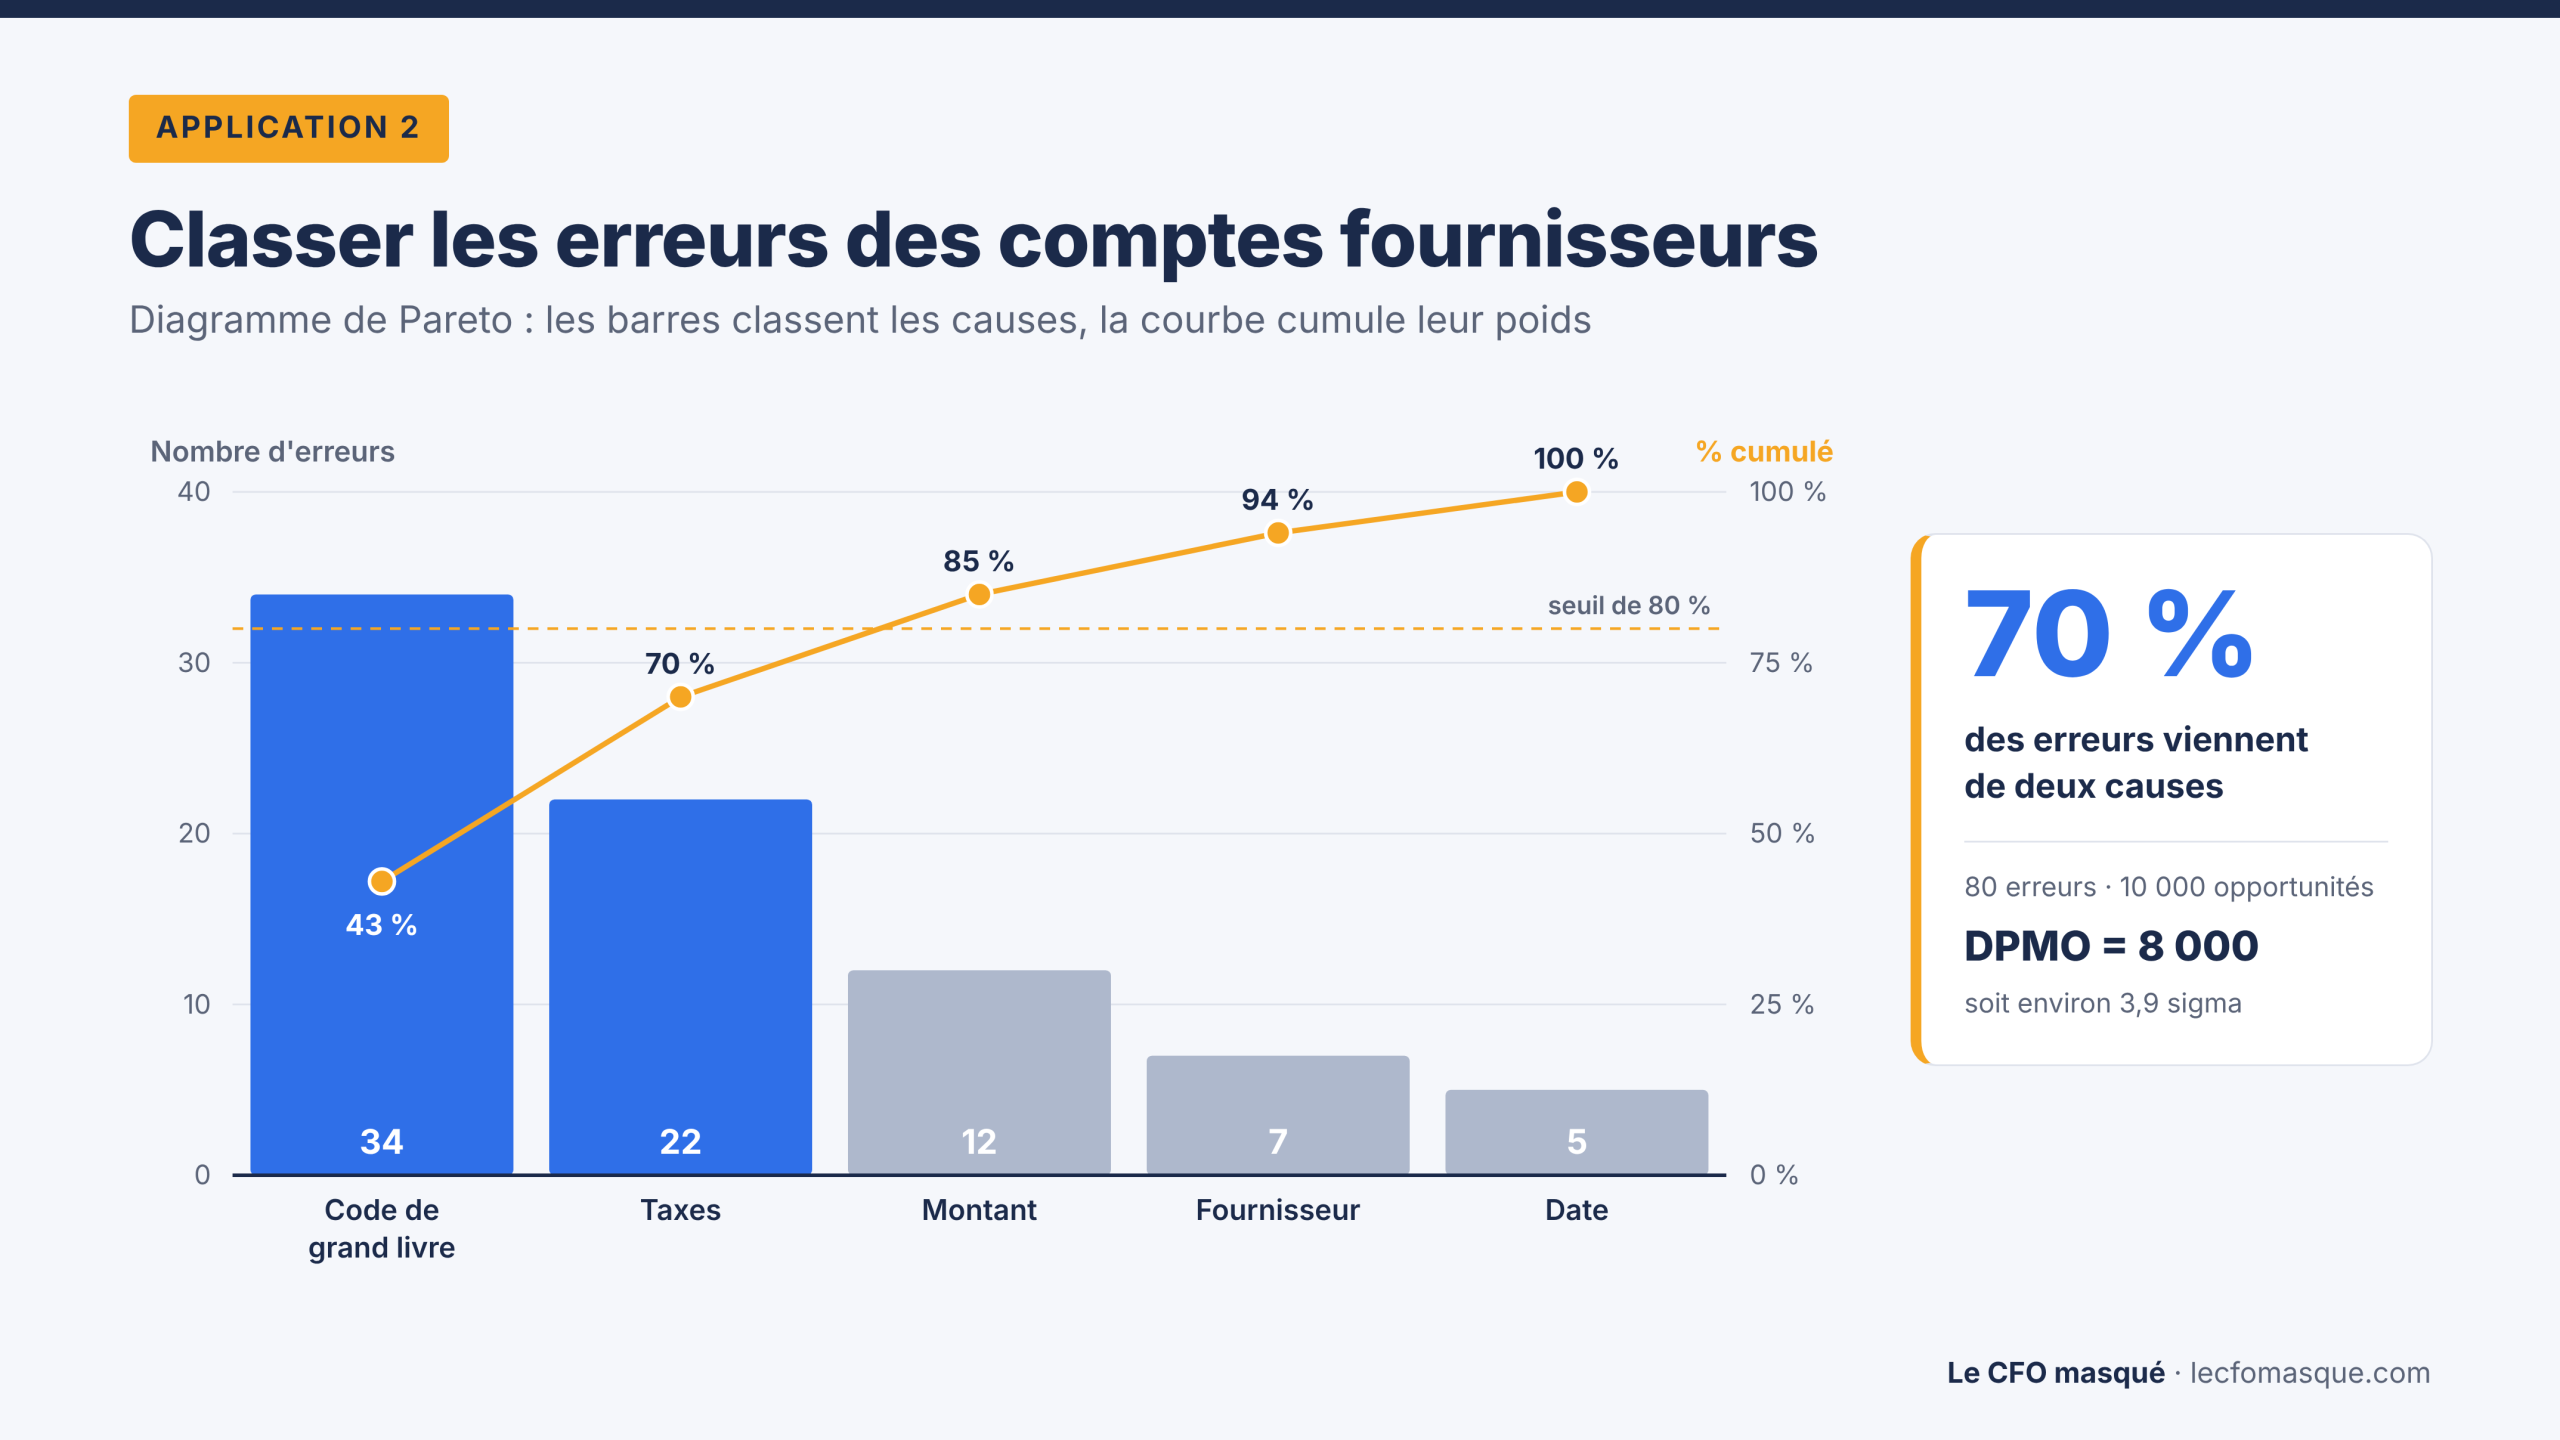
Prenons un exemple. Votre équipe traite 2 000 factures par mois. Chaque facture comporte cinq opportunités d’erreur : le fournisseur, le montant, les taxes, le code de grand livre et la date. Au cours du mois, vous trouvez 80 erreurs.
- DPU : 80 ÷ 2 000 = 0,04, soit 4 erreurs pour 100 factures
- DPO : 80 ÷ (2 000 × 5) = 0,008
- DPMO : 0,008 × 1 000 000 = 8 000
Ce DPMO correspond à environ 3,9 sigma, soit un rendement de 99,2 % par opportunité. Attention : ce chiffre ne veut pas dire que 99,2 % de vos factures sont exactes. Par facture, le DPU de 0,04 indique qu’environ 96 % des factures sont sans erreur. Le but est d’atteindre le niveau sigma le plus élevé possible, donc le moins de défauts possible. Le tableau suivant situe votre résultat :
| Niveau sigma | DPMO | Rendement |
|---|---|---|
| 2 sigma | 308 537 | 69,1 % |
| 3 sigma | 66 807 | 93,3 % |
| Votre équipe : 3,9 sigma | 8 000 | 99,2 % |
| 4 sigma | 6 210 | 99,38 % |
| 5 sigma | 233 | 99,977 % |
| 6 sigma | 3,4 | 99,99966 % |
Ces valeurs suivent la convention Six Sigma, qui intègre un décalage de 1,5 sigma. Une mise en garde : plus on compte d’opportunités par facture, plus le niveau sigma monte, sans que la qualité réelle change. Définissez-les honnêtement et gardez la même définition d’un mois à l’autre. Vous avez maintenant un point de départ chiffré, que vous pourrez comparer d’un mois à l’autre et présenter à la direction.
Classez ensuite les erreurs par type dans un diagramme de Pareto (Excel en propose un dans ses graphiques statistiques). Les barres montrent le nombre d’erreurs par cause, de la plus fréquente à la moins fréquente, et la courbe montre le pourcentage cumulé. Très souvent, deux ou trois causes expliquent la majorité des erreurs. Ce sont celles-là que vous attaquez en premier.
Un taux d’erreur chiffré transforme une impression en priorité.
3. Comprendre pourquoi les mêmes écarts reviennent
Phase DMAIC : Analyser
Chaque mois, le rapprochement bancaire ou intersociétés fait ressortir des écarts. Chaque mois, on les corrige. Et le mois suivant, ils reviennent. On traite le symptôme, jamais la cause.
Les outils : la feuille de contrôle et le diagramme causes-effets
Pendant un mois ou deux, consignez chaque écart dans une feuille de contrôle toute simple : la date, le compte, le type d’écart, la source. Ce geste banal change tout, parce qu’il remplace les souvenirs par des données.
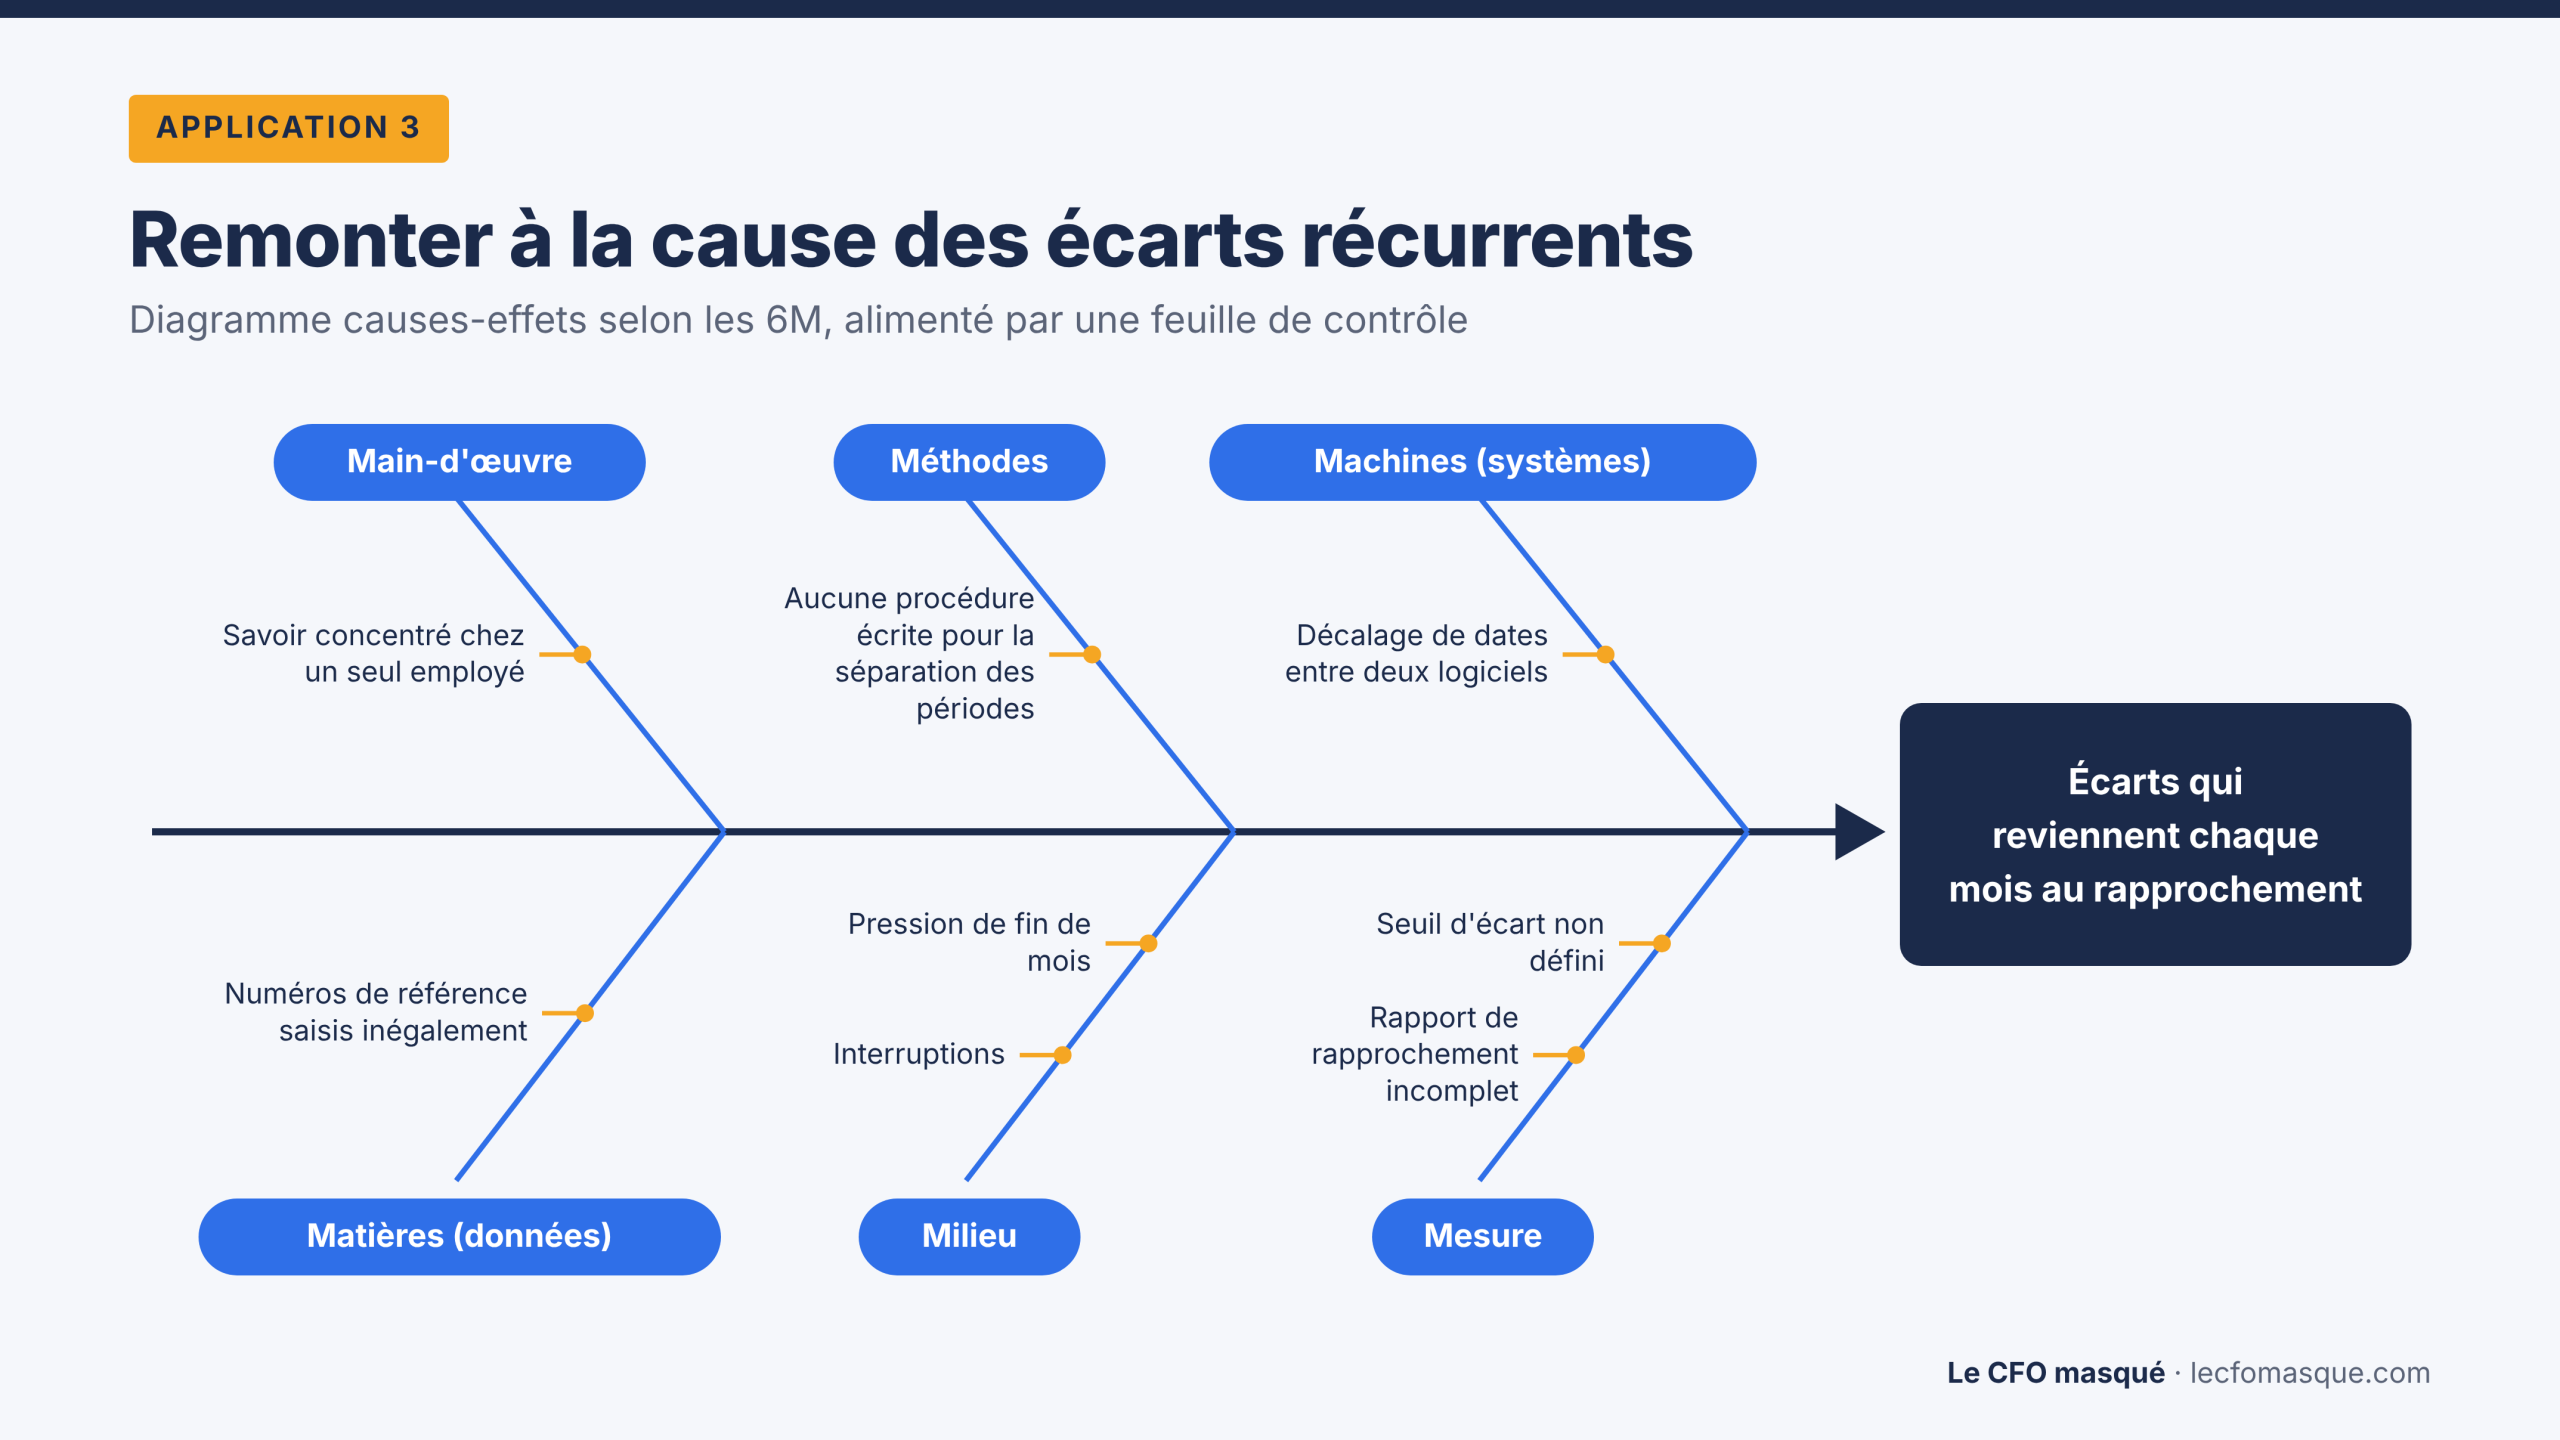
Réunissez ensuite les personnes concernées et construisez un diagramme causes-effets (le fameux « diagramme en arête de poisson »). La méthode classique regroupe les causes possibles en six familles, les 6M. Appliquées à un rapprochement, elles ressemblent à ceci :
| Famille | Exemple en rapprochement |
|---|---|
| Main-d’œuvre | Une étape qui dépend du savoir d’un seul employé |
| Méthodes | Pas de procédure écrite pour la séparation des périodes (cut-off) |
| Machines (systèmes) | Décalage de dates entre deux logiciels |
| Matières (données) | Numéros de référence saisis de façon inégale |
| Milieu | Pression de fin de mois, interruptions |
| Mesure | Seuil d’écart non défini, rapport de rapprochement incomplet |
Confrontez ensuite ces hypothèses à votre feuille de contrôle. La cause que tout le monde soupçonnait n’est pas toujours celle que les données confirment.
Corriger un écart prend dix minutes. Faire disparaître sa cause en sauve des centaines.
4. Arrêter de réagir à chaque variation
Phases DMAIC : Mesurer et Contrôler
Les dépenses d’un département ont augmenté de 4 % ce mois-ci. Le directeur demande une explication. Le mois suivant, elles baissent de 3 %, et personne ne pose de question. Si vous travaillez en planification et analyse financières (FP&A), vous connaissez ce scénario : on passe des heures à expliquer des variations qui ne veulent rien dire, et on rate parfois celles qui comptent.
Les outils : l’histogramme et la carte de contrôle
Tout processus varie naturellement. La question n’est pas « est-ce que ça a bougé? », mais « est-ce que ça a bougé plus que d’habitude? ».
Commencez par un histogramme (dans Excel : Insertion, Graphique statistique, Histogramme). Il répartit les mois selon leur niveau de dépenses et montre la forme de la variation. Si les mois se regroupent à peu près en cloche autour de la moyenne, les limites de la carte de contrôle seront fiables. Choisissez des classes qui ne se chevauchent pas (ici, au millier de dollars près), pour que chaque mois tombe dans une seule barre. L’histogramme fait aussi ressortir les mois qui sortent du lot, mais il a une limite : il ne dit pas quand ces écarts se sont produits.
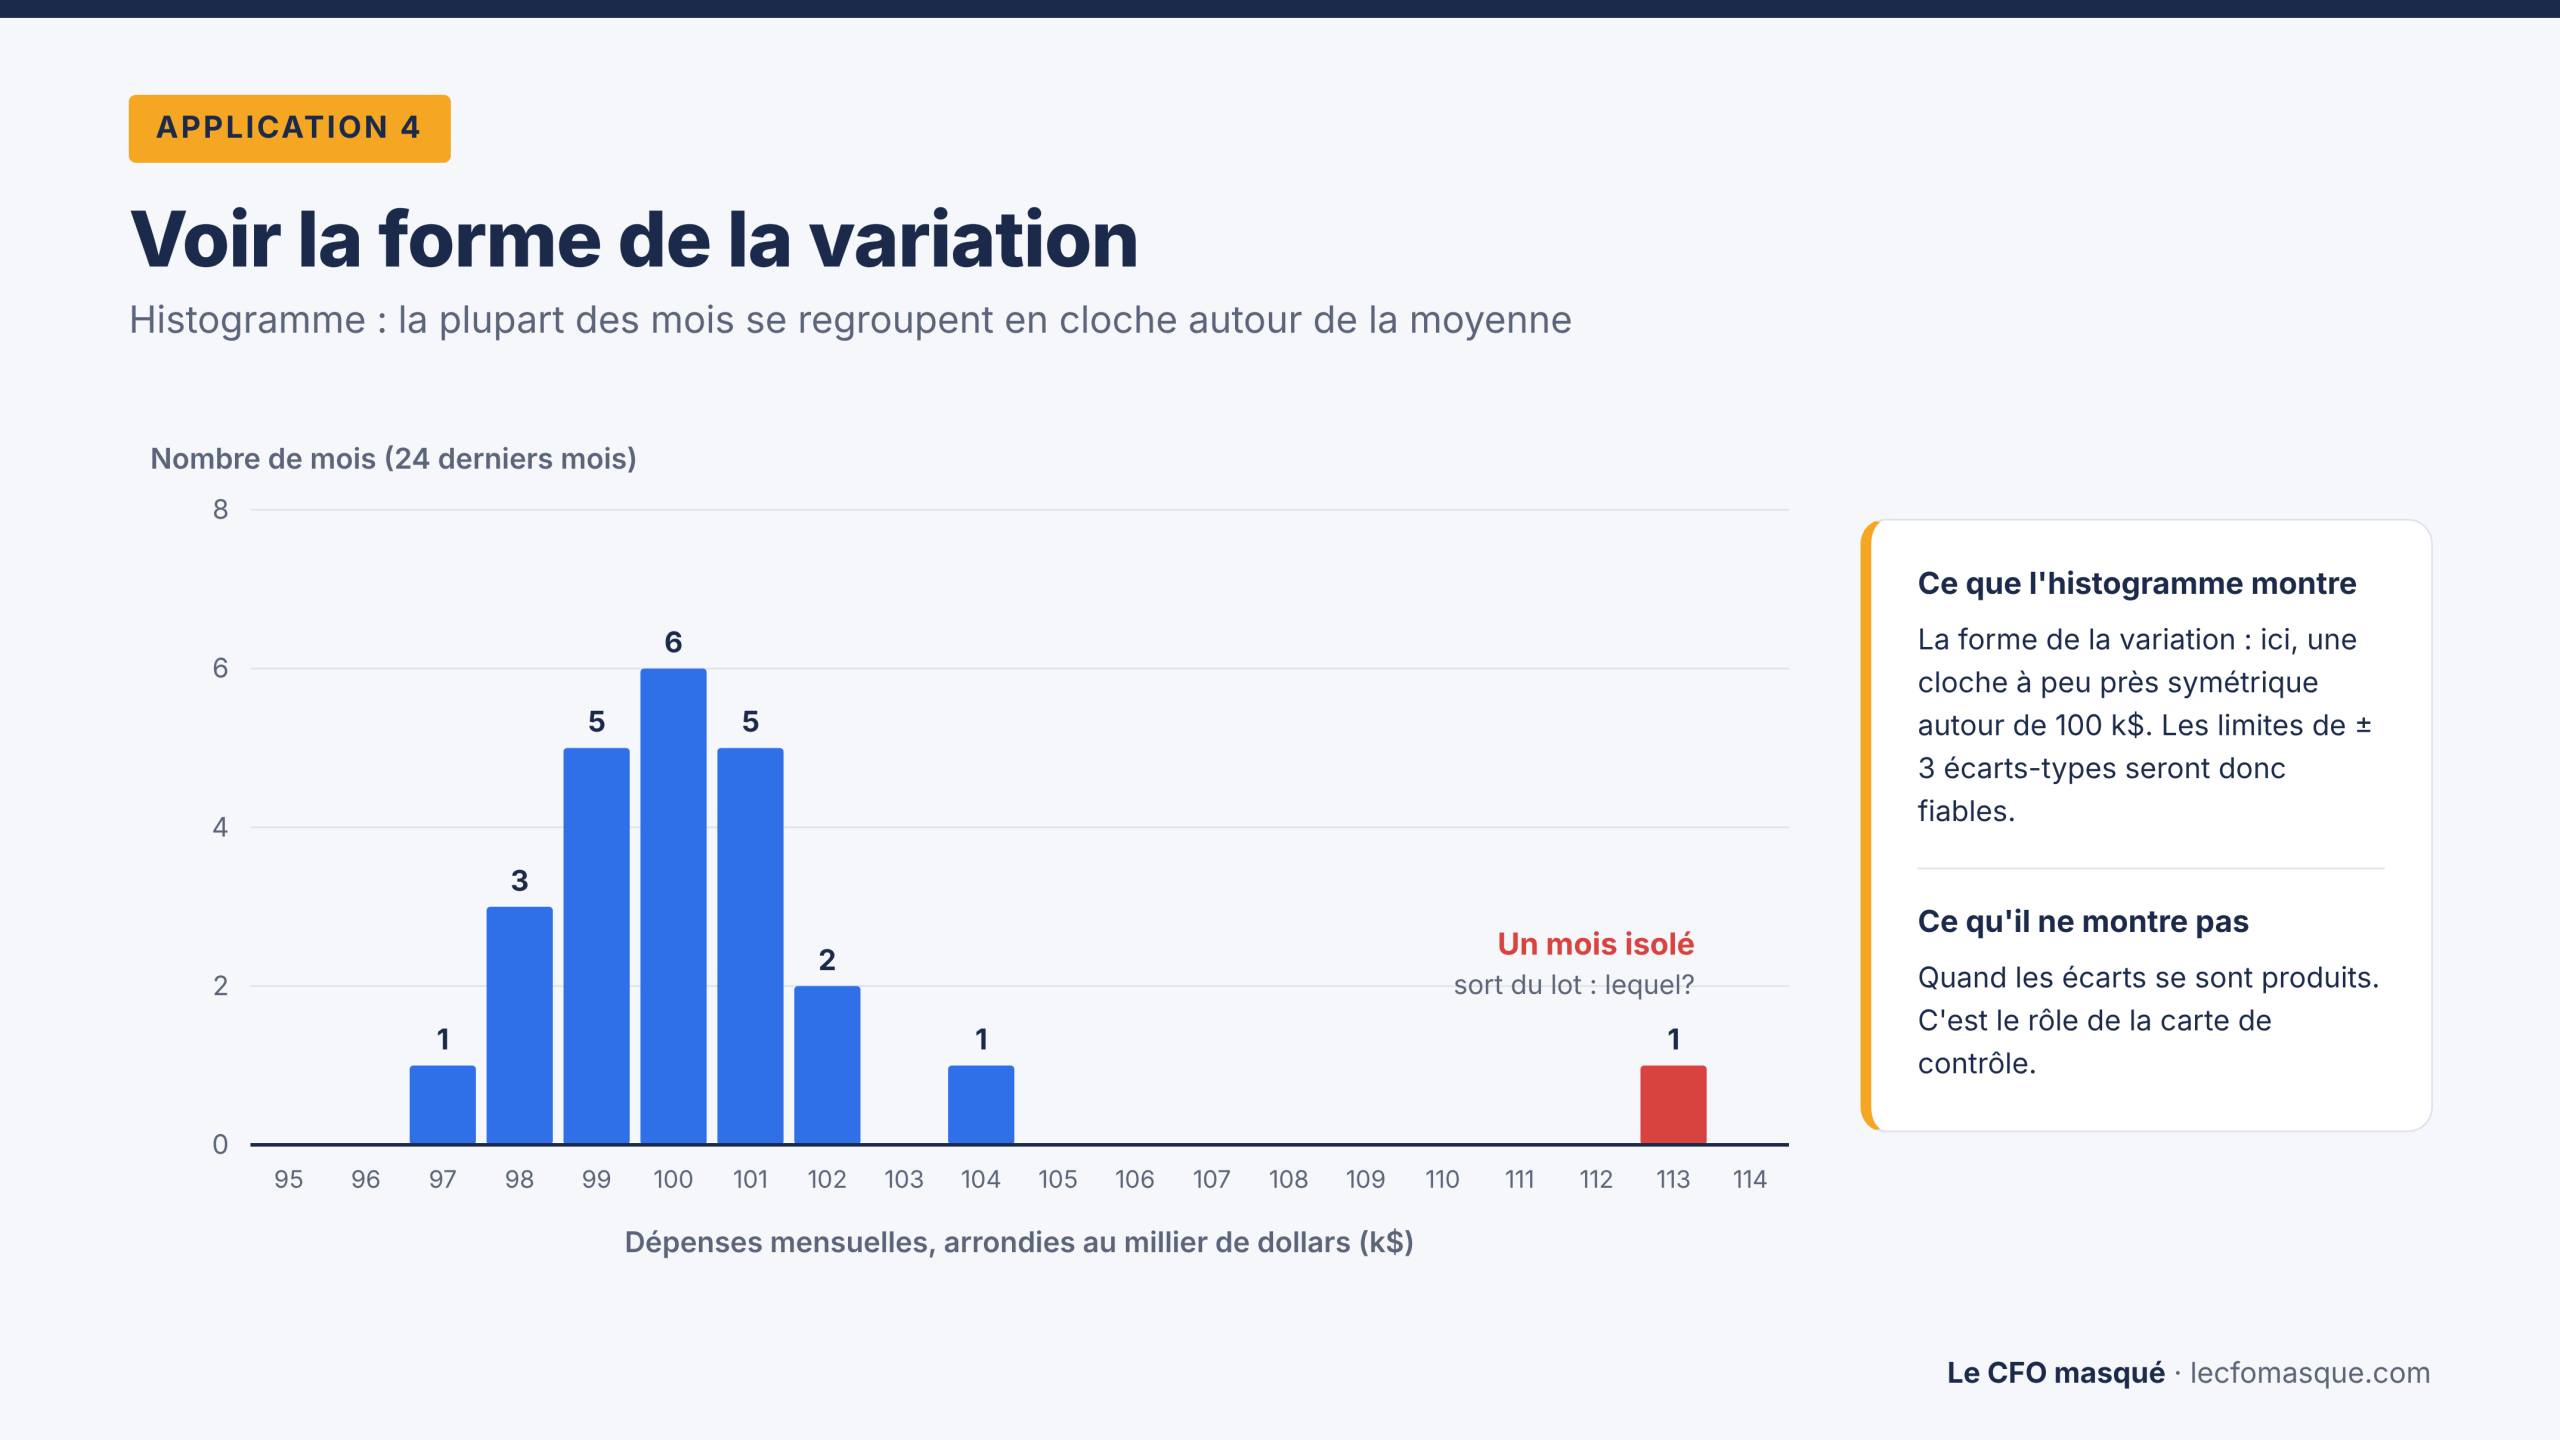
C’est le rôle de la carte de contrôle. Vous tracez l’indicateur dans le temps (les dépenses mensuelles, le délai moyen de recouvrement, le nombre de jours de fermeture), avec sa moyenne et des limites fixées à la moyenne ± 3 écarts-types. Tant que les points restent à l’intérieur des limites, sans tendance particulière, la variation est normale. Un point qui sort des limites signale une cause particulière : c’est là que l’analyse vaut la peine.
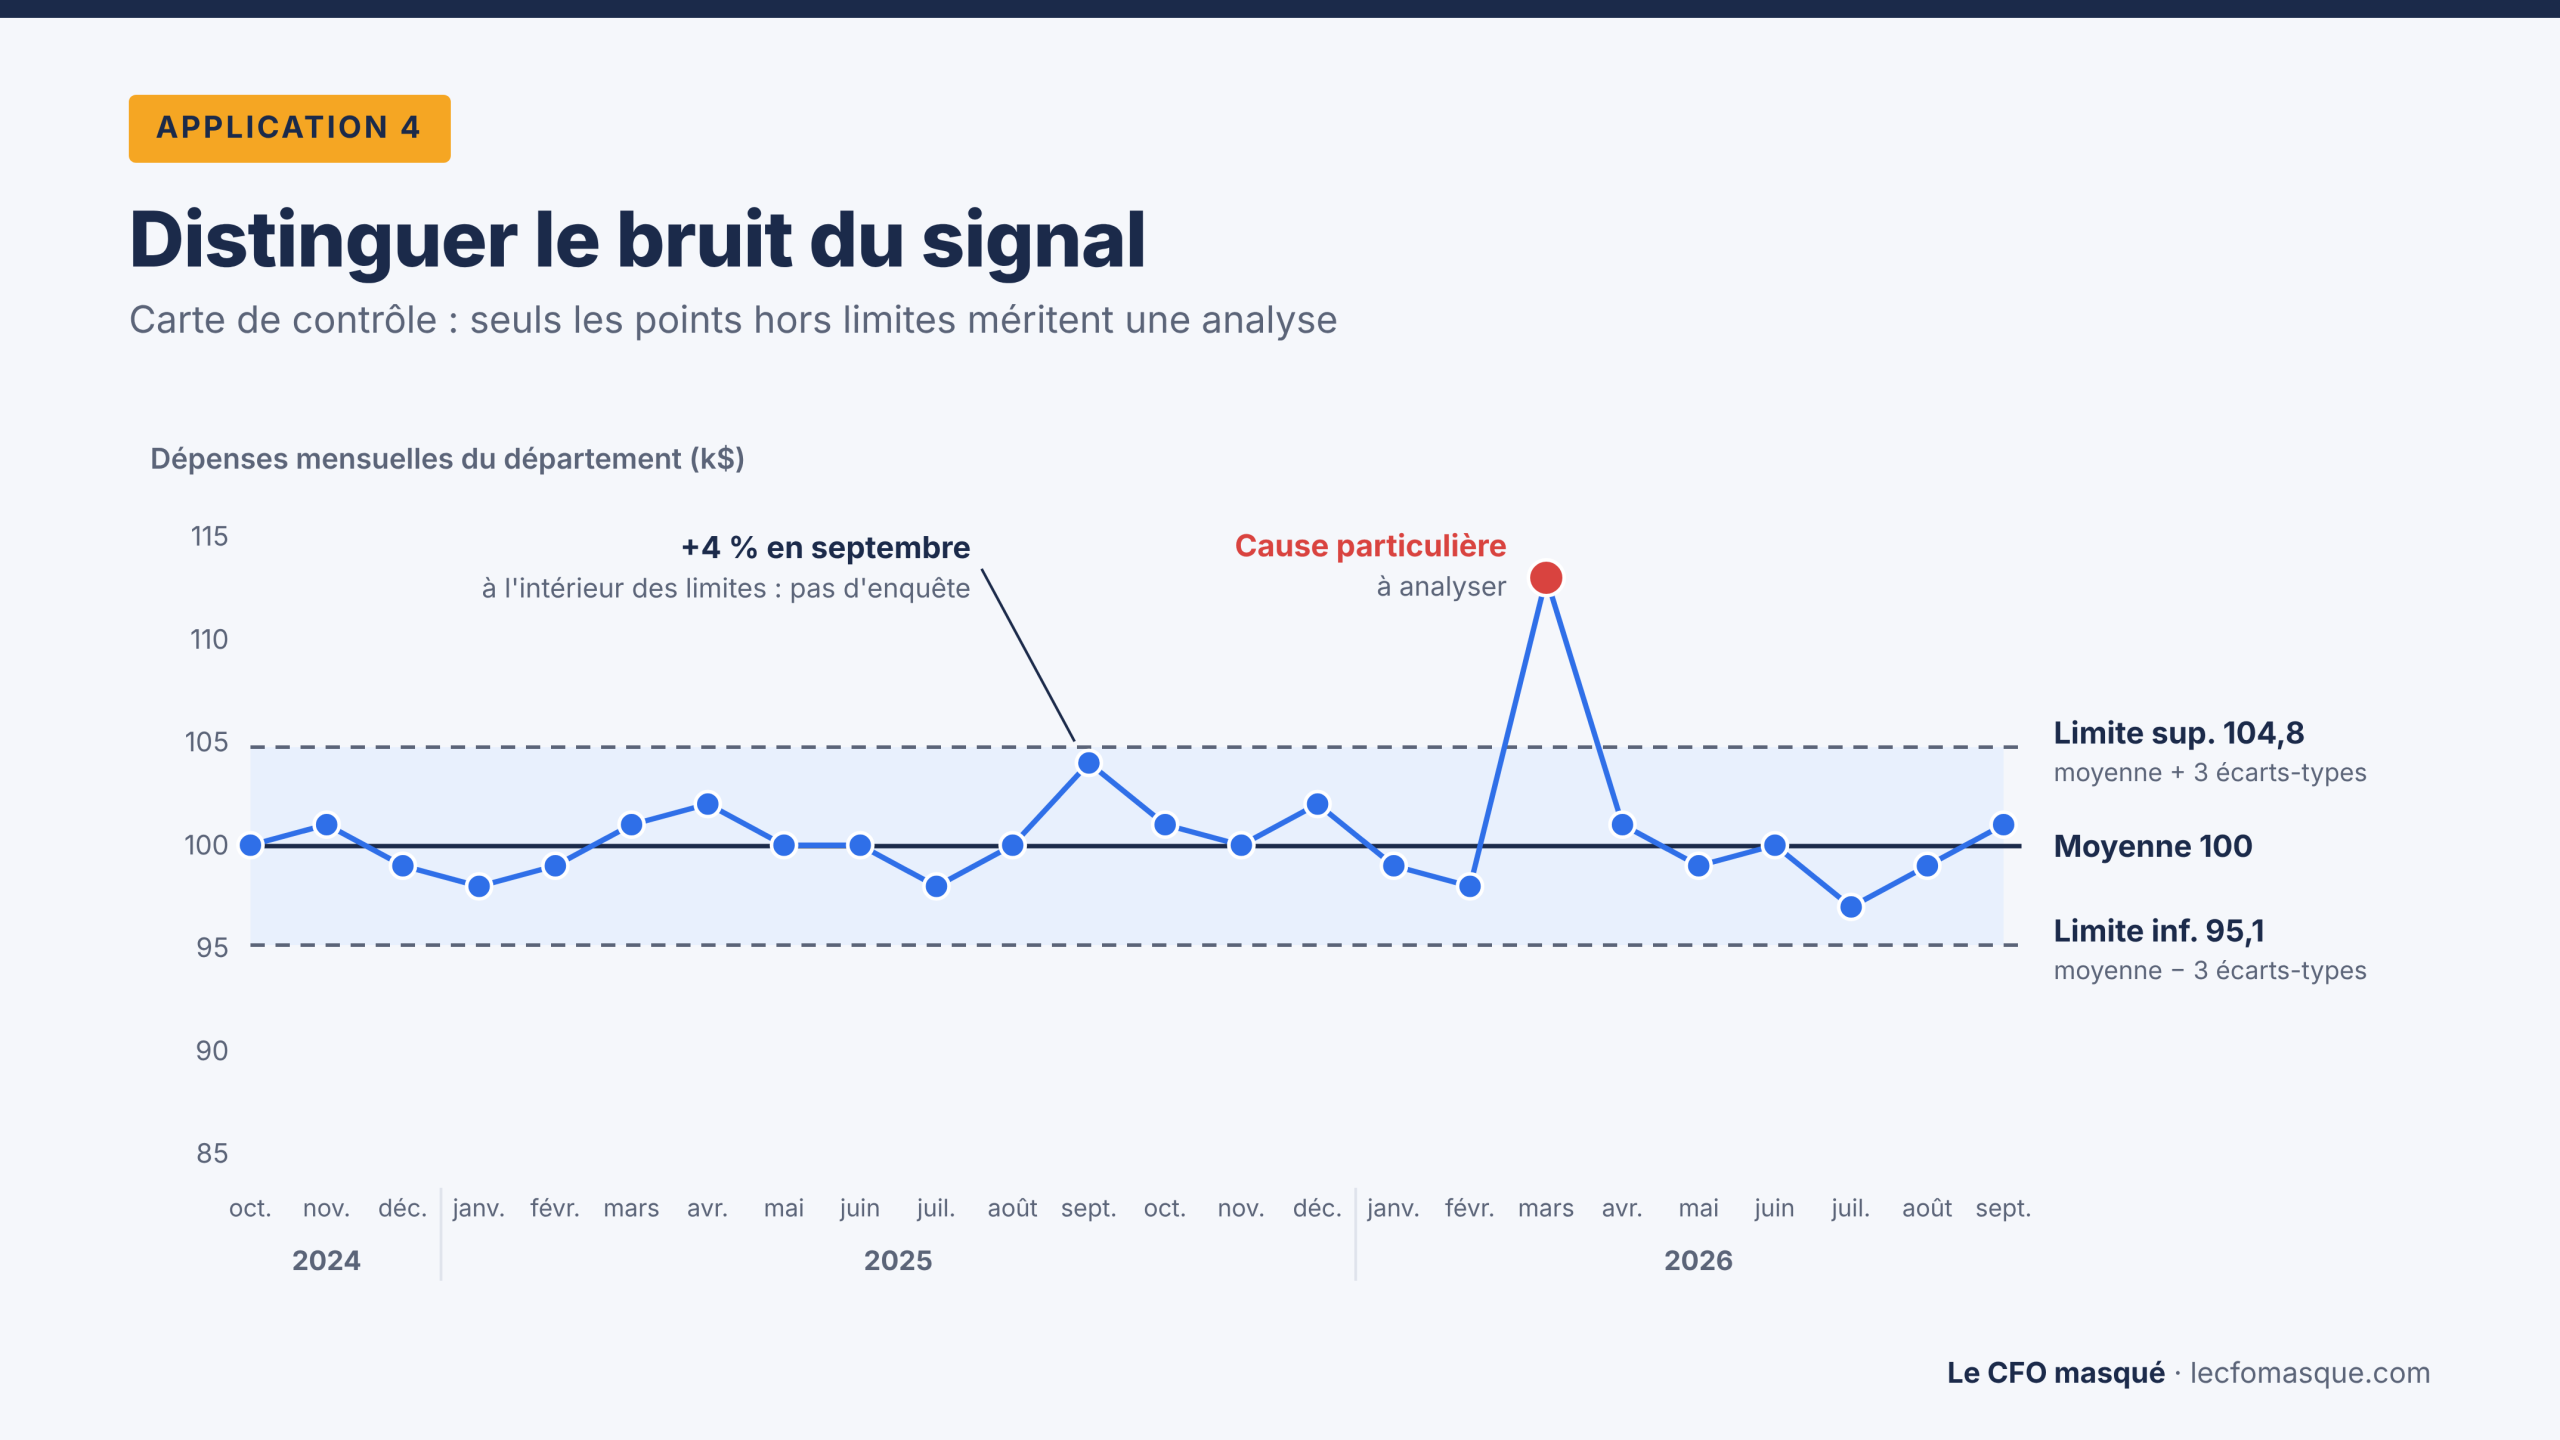
Dans Excel, la fonction MOYENNE et un graphique en courbes suffisent pour construire une première carte. Pour l’écart-type, la méthode classique d’une carte de valeurs individuelles utilise l’étendue mobile : la moyenne des écarts absolus entre deux mois consécutifs, divisée par 1,128. La fonction ECARTYPE.STANDARD donne une approximation acceptable pour démarrer. Un point important : calculez la moyenne et les limites sur une période sans événement exceptionnel, puis utilisez-les pour juger les mois suivants. Dans l’exemple, mars 2026 a été exclu du calcul : l’inclure aurait élargi les limites et en partie masqué ce qu’on cherche à voir.
Enfin, ne confondez pas limites de contrôle et budget. Les limites décrivent ce que le processus fait réellement; le budget décrit ce que la direction souhaite. Un mois peut respecter le budget tout en étant hors contrôle, et l’inverse.
Sans carte de contrôle, chaque écart devient une enquête. Avec elle, vous savez lesquels méritent votre temps.
5. Rendre les erreurs impossibles plutôt que de les détecter
Phases DMAIC : Innover et Contrôler
La plupart des contrôles en finance sont des contrôles de détection : on révise, on vérifie, on rapproche, après coup. Le Lean propose une autre approche : empêcher l’erreur de se produire.
Les outils : le Poka-Yoke (détrompeur) et les 5S
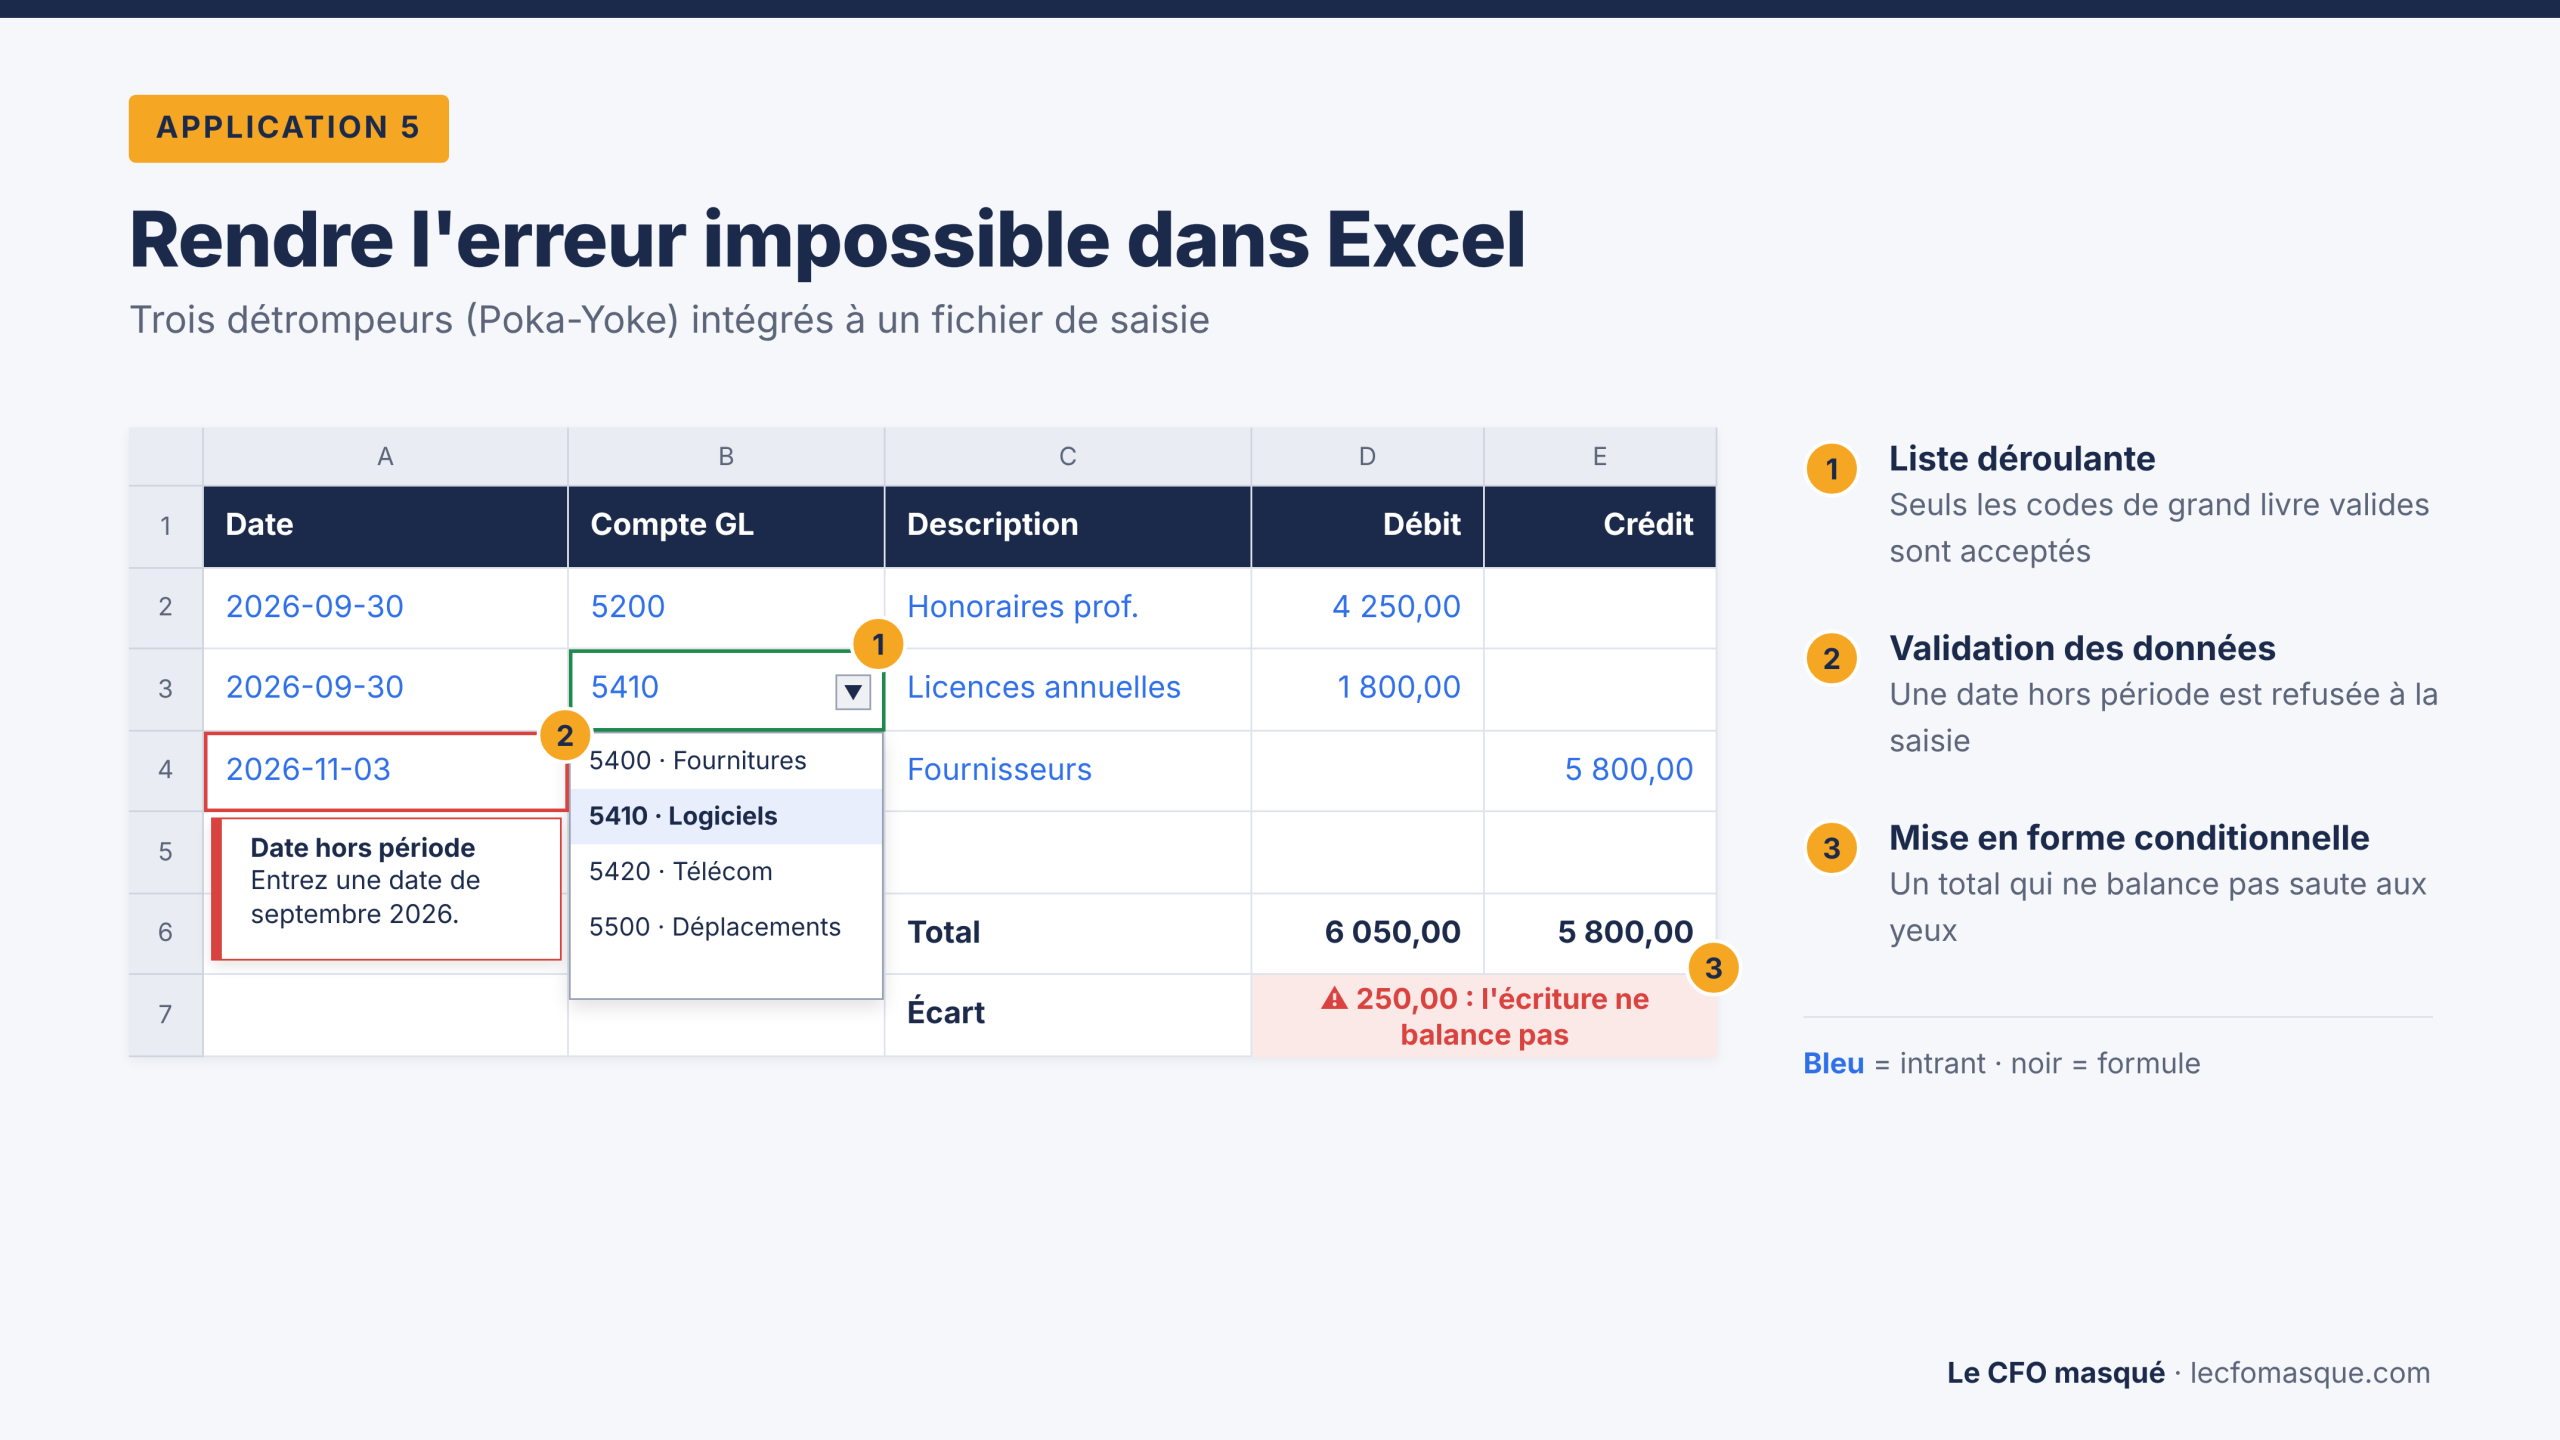
Un Poka-Yoke est un dispositif qui rend l’erreur impossible ou immédiatement visible. Vos fichiers Excel en offrent plusieurs :
- Une liste déroulante qui n’accepte que les codes de grand livre valides
- Une validation des données qui refuse une date hors de la période
- Une mise en forme conditionnelle qui colore en rouge un total qui ne balance pas
Les deux premiers empêchent l’erreur. Le troisième la signale : c’est un Poka-Yoke d’avertissement. La différence avec un contrôle classique, c’est que l’erreur apparaît au moment de la saisie, pas trois jours plus tard en révision.
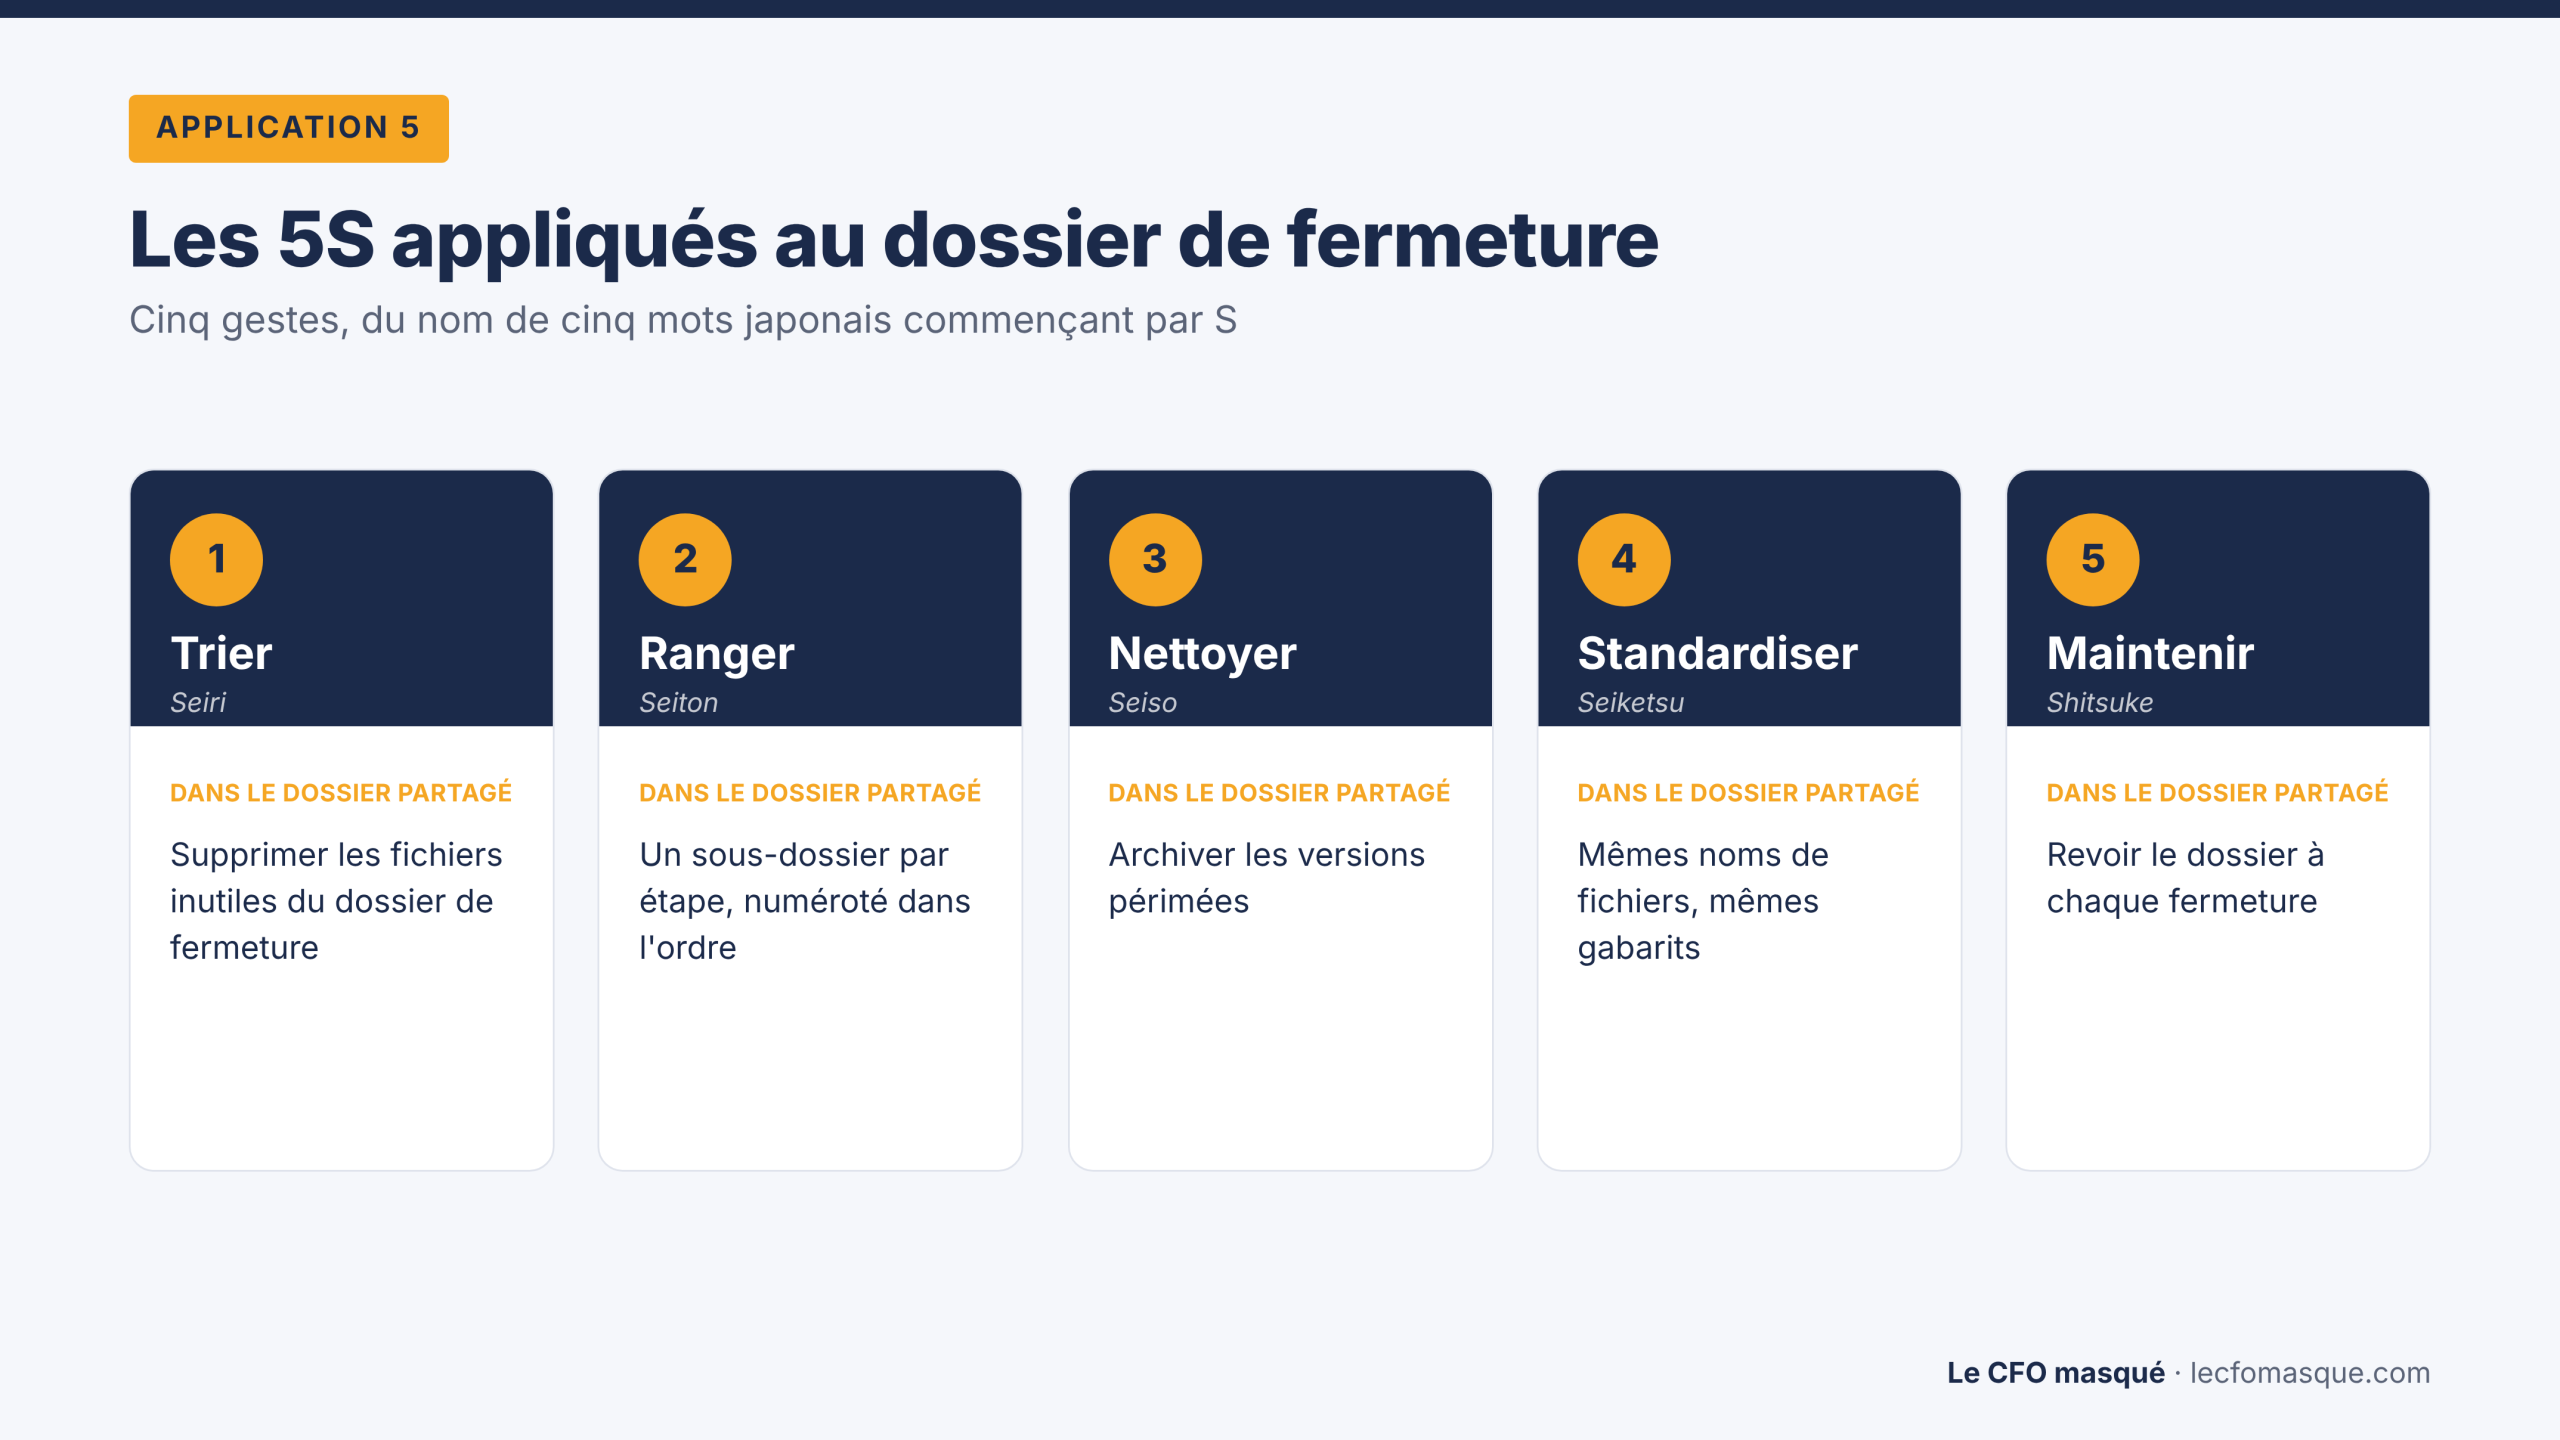
Les 5S, eux, s’appliquent très bien au dossier partagé de fermeture. Leur nom vient de cinq mots japonais qui commencent par S :
- Trier (Seiri) : supprimer les fichiers inutiles
- Ranger (Seiton) : classer ce qui reste selon une structure claire
- Nettoyer (Seiso) : archiver les versions périmées
- Standardiser (Seiketsu) : uniformiser les noms et les gabarits
- Maintenir (Shitsuke) : garder la discipline d’une fermeture à l’autre
C’est d’ailleurs la logique derrière les conventions que nous enseignons au CFO masqué : bleu pour les intrants, noir pour les formules, aucune valeur codée en dur.
Enfin, la dernière phase du DMAIC, Contrôler, vous rappelle qu’une amélioration doit être documentée et suivie par un indicateur. Sinon, les vieilles habitudes reviennent en quelques mois.
Le meilleur contrôle est celui qui empêche l’erreur plutôt que de la chercher.
Par où commencer?
Aucune de ces cinq applications ne demande un logiciel spécialisé ni un diplôme en statistiques. Elles demandent une méthode, et l’habitude de regarder un processus plutôt qu’un résultat isolé.
C’est exactement ce que vise la certification ceinture jaune (Yellow Belt) du Lean Six Sigma : vous permettre de repérer le gaspillage, de contribuer à un projet DMAIC et de mener vous-même de petites initiatives d’amélioration dans votre équipe.
Notre formation Certification « Yellow Belt » Lean Six Sigma sur Excel couvre l’ensemble des notions présentées dans cet article :
- Les huit gaspillages (TIMWOODS), avec une étude de cas
- Les sept outils de la qualité : feuille de contrôle, Pareto, causes-effets, histogramme, carte de contrôle, diagramme de dispersion et diagramme de flux
- Les mesures de performance : DPU, DPO, DPMO et échelle sigma
- Les cinq phases du DMAIC, ainsi que les 5S et le Poka-Yoke
- Des études de cas, dont une en finance, une en ressources humaines et un cas de Poka-Yoke au Nunavik
La formation dure environ six heures, se suit en ligne à votre rythme et ne demande aucune connaissance préalable du Lean Six Sigma ni des statistiques. Elle a été conçue par des spécialistes certifiés ceinture noire (Black Belt), et des fichiers d’accompagnement sont fournis pour les travaux pratiques. Une fois les leçons et les quiz réussis, vous obtenez une attestation reconnue pour la formation continue par les ordres professionnels du Québec.
Vous n’avez pas besoin de devenir ingénieur pour améliorer vos processus. Vous avez seulement besoin de les regarder autrement.
 La mission du CFO masqué est de développer les compétences techniques des analystes et des contrôleurs de gestion en informatique décisionnelle avec Excel et Power BI et favoriser l’atteinte de leur plein potentiel, en stimulant leur autonomie, leur curiosité, leur raisonnement logique, leur esprit critique et leur créativité.